对于大多数的白领打工人,英伟达估计是个绕不开的公司,以它的GPU为基础设施的AI正在大规模替代白领的工作,而如果你也在做股票或者ETF投资,那NVDA极大可能是你直接或者间接投资的标的。我恰巧就是那个拥有一些NVDA股票的白领打工人,而尽管英伟达最近几年貌似大红大紫,但是NVDA股票的走势却是大起大落,经常性的考验我的心脏承受能力。
有关AI泡沫的说法已经不是一天两天了,而英伟达作为AI时代最大的卖铲人,肯定就会被摆到台面上,经常性的被检查,如果我们还记得当年DOTCOM泡沫时代的思科(CISCO),那不可避免地对比英伟达和思科就是非常正常的。

2026年的英伟达(NVIDIA)和2000年的思科(Cisco)有一个非常相似的故事,两家公司都是技术革命的基础设施龙头,都拥有极强的市场地位,也都曾经成为资本市场新时代的代表。
这里,真正的问题不是英伟达是不是一家好公司,而是英伟达未来会不会成为一家伟大的公司,但NVDA股票却因为市场预期过高而经历类似思科2000—2002年的巨大崩跌?
我的判断是,存在这种可能,但英伟达与当年的思科有一个非常重要的区别,英伟达已经从单纯的GPU公司发展成了完整的AI计算平台,有着更加强大的护城河。

让我们先看看思科,为什么伟大的公司也能成为糟糕的股票?
2000年3月,思科股价一度达到约82美元,市值约5690亿美元,成为当时全球市值最高的公司之一;当年收入约189亿美元,但是它的P/E也是超过了200倍。
随后互联网泡沫破裂,电信公司和互联网公司的资本开支急剧下降。思科FY2001收入仍达到约223亿美元,但FY2002收入下降到约189亿美元,下降约15%,FY2001还出现约10亿美元GAAP亏损。关键在于,Internet没有消失,思科也没有消失,但股票价格提前反映了过于乐观的未来。
所以思科的教训不是,伟大的技术会失败,而是,伟大的公司,也可能因为资本市场提前透支未来而出现巨大的估值崩塌。
那NVIDIA和Cisco为什么如此相似?我们来看一看它们的直接对比
| 项目 | Cisco 2000 | NVIDIA 2026 |
| ---------- | ---------------------------------- | -----------------------------------------------------|
| 技术革命 | Internet | AI |
| 核心地位 | 网络基础设施龙头 | AI计算龙头 |
| 核心产品 | Router/Switch | GPU/CPU/Networking |
| 软件生态 | IOS | CUDA |
| 客户 | 电信商、企业 | Microsoft、Google、Meta、Amazon等等 |
| 高毛利 | 是 | 是 |
| CapEx驱动 | 很强 | 极强 |
| 市场故事 | Internet改变世界 | AI改变世界 |
| 估值风险 | 极高 | 仍然较高 |
| 市值规模 | 约 5,500 亿美元 | 约 5.4 - 5.5 万亿美元 |
| 年度营收 | 约 190 亿美元 | 超过 2,159 亿美元 / 季度近 100 亿美元 |
| 估值(P/E) | 市盈率曾超过200倍 | Dynamic Forward P/E 约 24.5倍 – 28倍 |
| 市销率(P/S) | 曾高达 30倍左右 | 约 17.9倍 |
| 盈利质量 | 利润随着泡沫破裂大幅亏损 | 拥有超高净利润率常年在60%以上) |
| 最大风险点 | 电信商CapEx断崖式下跌 | AI投资回报率与超大客户集中度 |
因此,Cisco陷阱真正值得警惕的是,AI是真的,不代表任何价格买NVIDIA都是合理的。
但是,今天的NVIDIA实际上比当年的Cisco要强得多,它强在哪里?
首先,它的股价相对更加合理,2027年的Forward P/E 约 24.5倍,P/S只有17.9倍
但是,更加重要的是,两个公司的产品链已经发生了巨大变化。
Cisco主要是,Router → Switch → Networking → Security → Services,相对的技术护城河比较弱,主打一个遍地开花,当年Cisco收购公司堪称是火箭速度,但是依然无法打造坚强的护城河,尤其是面对来自中国企业的竞争。
而NVIDIA现在已经是,GPU → CPU → Networking → NVLink → DPU → AI服务器 → Rack-scale系统 → CUDA → AI软件 → AI模型 → Robotics → Automotive,它的护城河更深,包括CUDA和NVLINK这种,也就是说,NVIDIA的产品链包括了有关AI基础设施的几乎所有层面
芯片层
* GPU:Blackwell、Rubin
* CPU:Grace
* AI accelerator
* DPU
网络层
* InfiniBand
* Ethernet
* NVLink
* NIC
* Switch
系统层
* DGX
* HGX
* GB系列
* Rack-scale AI systems
软件层
* CUDA
* CUDA-X
* AI Enterprise
* NIM
* 各类AI libraries和SDK
这使NVIDIA的商业模式从卖GPU逐渐变成,卖整个AI计算基础设施。
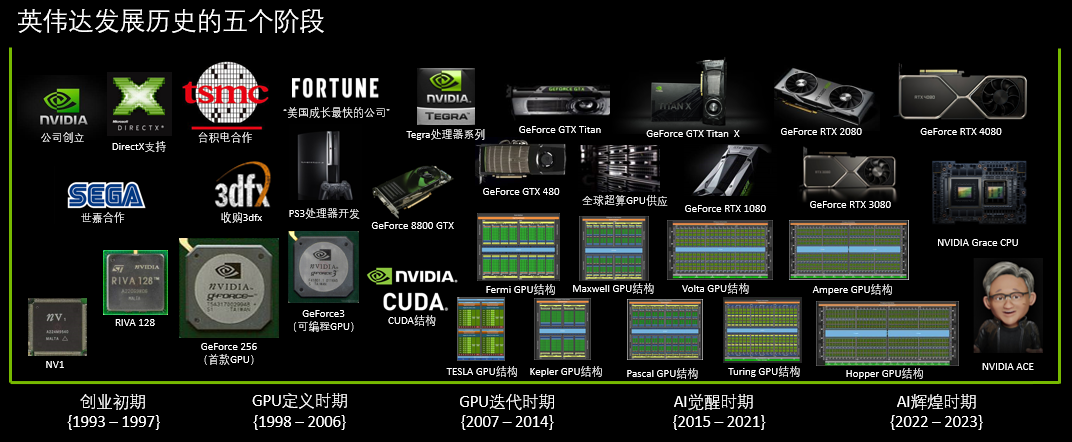
我们来看看NVIDIA现在到底有多赚钱?这也是它与2000年互联网泡沫公司的重要区别。
NVIDIA FY2026:
* Revenue:$215.9B
* Revenue增长:65%
* Net income:$120.1B
* Net income增长:65%
* Gross margin:71.1%
* Q4 revenue:$68.1B
* Q4 Data Center revenue:$62.3B
* Q4 gross margin:75%
所以今天的NVIDIA不是靠未来故事赚钱,它已经在产生超过1000亿美元级别的年度净利润。这是和2000年Cisco时代最大的区别之一。

但是英伟达的竞争对手也正在快速成长,NVIDIA最大的长期风险并不是一家AMD,而是AMD + Google + Amazon + Microsoft + Meta + Broadcom + 客户自研ASIC + 华为为代表的中国国产替代,形成多方向竞争。
AMD是NVDA最直接的GPU竞争者
AMD 2025年Data Center收入$16.6B,同比增长32%,2026 Q2总收入$11.5B,同比增长50%,其中Data Center已经占AMD季度收入约58%。
AMD的优势包括:
* EPYC CPU
* Instinct GPU
* ROCm
* Helios AI系统
* 客户愿意采用第二供应商
但最大差距仍然是,CUDA生态 + 软件成熟度 + 系统规模。所以AMD更可能首先成为NVIDIA的第二供应商和价格竞争者,而不是短期内完全取代NVIDIA,这个和AMD在CPU领域的竞争还是有一定的区别。
真正值得警惕的是Broadcom,很多投资者只盯着AMD,其实,Broadcom可能是NVIDIA最重要的结构性竞争者之一。
Broadcom做的不是传统GPU,而是Custom AI Accelerator + AI Networking
2026 Q3,Broadcom AI semiconductor revenue高达$16.7B,同比增长221%,公司预计Q4达到$21.7B,同比增长236%。
Broadcom最大的优势是,帮助Google、Meta、OpenAI等大型客户设计自己的AI ASIC。
这意味着未来可能出现 NVIDIA GPU vs 客户自研ASIC,而Broadcom恰好站在 客户自研ASIC + 高速Networking 这一边。
Hyperscaler也正在大规模的自己造芯片,这是NVIDIA未来5—10年最大的结构性挑战。
Google芯片:TPU 8t (Training),TPU 8i (Inference),Google已经把TPU发展到完整的训练+推理基础设施。
Microsoft芯片:Maia 200 (3nm,216GB HBM3e,主要用于Inference,Microsoft称其相比最新一代内部硬件有30% performance-per-dollar优势)
Meta芯片:Meta表示未来两年开发和部署4代MTIA自研芯片,而且明确强调 inference-first。
这说明一个非常重要的趋势训练仍然非常依赖NVIDIA,但Inference越来越可能出现ASIC化。
因此NVIDIA真正的护城河不是GPU,而是CUDA,如果NVIDIA只有GPU,它的长期护城河其实没有那么深。
真正重要的是,CUDA + Libraries + Developers + Models + Networking + Systems,开发者已经围绕CUDA建立了大量软件。
因此客户从 NVIDIA 转换去 AMD,不是简单换一块芯片。而可能需要,CUDA代码 -> Libraries -> Framework -> Models -> Optimization -> Infrastructure 全部重新优化,这就是NVIDIA现在最大的竞争壁垒。
未来3—5年,NVIDIA仍然处于最重要的扩张期,2026—2030年,我认为核心逻辑是Training → Inference → Agentic AI
过去,AI主要需要训练GPU,未来是AI Agent每天都需要Inference。
如果未来AI Agent真的进入Office,Coding,Healthcare,Finance,Robotics,Autonomous driving,Industrial automation,那么AI计算需求可能从训练一次变成每天运行几十亿次推理,这可能成为NVIDIA下一轮增长的重要动力。
未来3—5年最大的风险是AI CapEx是否能够产生足够回报?这比GPU竞争更加重要。
今天的产业链包括,Microsoft / Google / Amazon / Meta的巨量的Data Center CapEx,NVIDIA GPU,AI Model,AI Application,企业收入,NVIDIA逐渐从GPU公司变成AI Infrastructure Company
如果AI能够产生巨大经济回报,CapEx继续增长驱动NVIDIA继续增长,但是如果出现,AI应用收入增长 < AI基础设施投资增长,
Hyperscaler最终会问 “为什么还要继续投入这么多钱?”,这就是最接近2000年Cisco的风险。
未来5—10年,NVIDIA可能从GPU龙头变成AI基础设施平台,这是我认为最关键的长期变化。
GPU公司变成AI Infrastructure Company,成为AI Computing Platform,收入来源越来越多。
包括GPU + CPU + Networking + AI Systems + CUDA + AI Software + Enterprise AI + Robotics + Automotive,这会降低NVIDIA对单一GPU产品的依赖。
但与此同时AMD、Google TPU、AWS Trainium、Microsoft Maia、Meta MTIA、Broadcom ASIC,包括华为等中国企业都会逐渐侵蚀不同市场,所以未来10年很可能不是NVIDIA 100%垄断,而是NVIDIA占据最重要的平台位置,但市场份额逐渐分化。
未来20年:最大的未知不是AMD,而是下一代计算架构,20年以后,真正需要警惕的可能不是今天的竞争者,而是新的计算范式。
可能包括:
* 专用ASIC
* 光计算
* 新型存储计算
* Neuromorphic computing
* Quantum computing
* 新型AI架构
如果未来计算架构仍然围绕GPU + CUDA + 高速网络,NVIDIA可能成为AI时代最重要的计算平台之一。
但如果出现新的计算范式,CUDA/GPU的护城河可能被削弱,所以,3年预测相对可靠,5—10年可以做情景分析,20年只能做战略方向判断。
最后我们回头来看看,NVIDIA会不会出现Cisco式暴跌?
答案是,公司层面未必。
NVIDIA现在的利润,现金流,软件生态,产品线,客户基础,技术迭代速度,都明显强于2000年的Cisco。
但是从股票层面,却完全可能。假设未来某一年,EPS下降50%,同时PE从25倍下降到15倍,那么理论股价 0.5 × 15/25 = 30%,也就是约跌70%。
如果EPS下降60%,PE下降到12倍,0.4 × 12/25 = 19%,也就是约跌80%。
所以NVIDIA完全可能成为一家非常成功的公司,同时股票经历70%甚至更大的回撤。
这里其实还有一个非常重要的变量,和AI的发展没有直接关系,而是整体的经济发展和通货膨胀,如果货币贬值持续,股市不可避免地会成为一个蓄水池,那么NVDA股票下跌的幅度就会比较有限。
未来真正需要盯住的5个数字,而不要只看NVDA股价
1. NVIDIA Data Center增长率
从100% → 70% → 50% → 30% → 20%,本身并不是坏事,但市场必须重新估值。
2. 毛利率
现在FY2026约71.1%,Q4 2026预期75%,如果未来持续下降到60%左右,说明竞争和成本压力正在增强。
3. Hyperscaler CapEx
这是NVIDIA的晴雨表。
4. Custom ASIC增长
尤其是Google / Amazon / Microsoft / Meta自研芯片的比例。
5. AI应用真正产生的收入
最终必须回答,AI到底能不能赚到足够的钱来支撑几千亿美元甚至数万亿美元的基础设施投资?
最后我们总结一下,我认为NVIDIA会不会成为Cisco不能简单回答会或者不会。
更准确的说法是,NVIDIA可能不会重复Cisco的商业失败,但完全可能重复Cisco的估值周期。
两家公司最大的共同点,都是技术革命的基础设施龙头。
最大的不同,Cisco主要卖网络设备,而NVIDIA正在建立从芯片、网络、服务器、软件到AI平台的完整生态。
因此未来大致可以这样理解:
| 时间 | NVIDIA最可能的核心逻辑 | 最大风险 |
| ---------| -------------------------------------- | --------------------------|
| 3—5年 | Blackwell/Rubin + AI Inference + Agent | AI CapEx见顶 |
| 5—10年 | GPU → AI基础设施平台 | ASIC、AMD、Hyperscaler自研 |
| 10—20年 | AI计算生态、Robotics、Physical AI | 新计算架构 |
| 股票层面 | 盈利继续增长 | 增长低于市场预期导致PE压缩 |
2000年的Cisco是Internet市场真的很大,但Cisco股票价格更高;2026年的NVIDIA则是AI市场真的很大,而且NVIDIA已经赚到了巨额利润,但市场给它的未来预期同样非常巨大。
所以真正需要防范的不是AI市场是假的,而是AI是真的,但未来NVIDIA的利润增速只有20%—30%,而市场今天却按照50%甚至更高的长期增长来定价。这才是NVIDIA版Cisco陷阱最现实的版本。
顺着这个思路,后面我想具体分析一下英伟达的股票未来走势,那个是另外一个话题。